経理代行の見積もりでは、どこを確認すべき?

経理代行の見積もりでは、月額料金の安さだけでなく、「何を・いつまでに・何件まで・誰が担当するか」を確認します。同じ月額3万円でも、記帳だけの見積もりと、請求書発行や入金確認、支払予定表、月次報告まで含む見積もりでは、会社に残る作業が大きく違うからです。
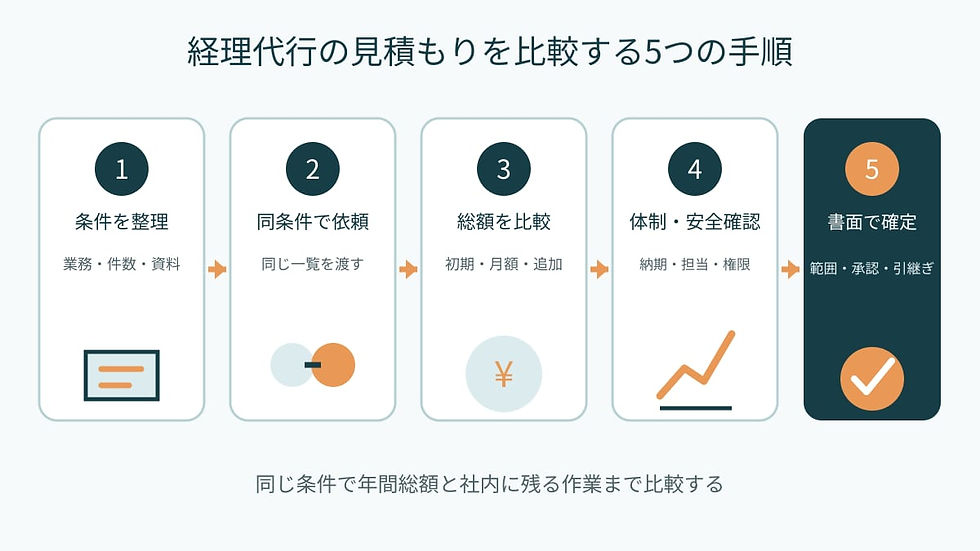
最初に見るべきなのは、対応範囲、件数上限、初期費用と追加料金、月次の締め日、担当体制、セキュリティ、税理士など専門家との連携、契約変更・解約時の引継ぎです。複数社を比較するときは、各社へ同じ業務一覧と件数を渡し、同じ条件で見積もってもらいます。
この記事では、経理代行の見積書を初めて確認する経営者向けに、比較表の作り方、追加料金が発生しやすい場面、改善前後の例、自動化・外注できる範囲、社内に残す判断まで整理します。
見積もりは「料金」より先に前提条件をそろえる
経理代行の料金は、仕訳数や請求書数だけで決まるとは限りません。証憑が紙かデータか、銀行・カード明細を連携できるか、部門別管理が必要か、締め日が何日か、例外取引がどの程度あるかによって作業量が変わります。
見積書に「記帳代行一式」とだけ書かれている場合は、その一式がどこから始まり、どこで終わるのかを確認します。領収書の整理、勘定科目の判断、残高照合、月次試算表の確認、修正回数が含まれるとは限りません。金額が同じでも、社内で行う前処理が多ければ、実際の負担は減りにくくなります。
確認項目 | 見積書で明確にしたい内容 | 曖昧な場合に起きやすいこと |
|---|---|---|
対応範囲 | 記帳、請求、入金確認、支払予定、給与、月次報告 | 契約後に「対象外」が増える |
件数と上限 | 仕訳、口座、カード、請求書、支払、従業員の基準件数 | 繁忙月だけ超過料金が増える |
資料の状態 | 紙、PDF、CSV、共有フォルダ、原本返却の方法 | 整理・スキャン費用が別になる |
初期対応 | データ移行、残高確認、勘定科目設定、業務整理 | 初月の請求額が想定を超える |
納期 | 資料提出日、処理完了日、月次報告日 | 数字が必要な日に間に合わない |
修正対応 | 修正回数、質問期限、過年度修正の扱い | 差し戻しのたびに追加料金が出る |
担当体制 | 窓口、実務担当、代替担当、専門家との連携 | 担当者不在で業務が止まる |
契約終了 | データ返却、アカウント削除、引継ぎ支援 | 委託先変更時に資料が不足する |
見積もりを依頼する前に、直近3か月から繁忙月を含む業務量を数えます。通常月だけで見積もると、決算前、賞与月、年末調整、入退社が多い月の費用を見落とします。年1回の作業は「月額に含むのか、都度見積もりか」を分けて確認します。
料金相場そのものは経理代行の費用相場はいくら?月額料金はどう考えるべき?で扱っています。本記事では、提示された見積もりが自社の必要範囲と合っているかを判断する方法に絞ります。
追加料金が発生しやすい項目を先に確認する
基本料金が安く見えても、件数超過、急ぎ対応、資料整理、修正、システム設定、年次業務が重なると総額は変わります。追加料金があること自体が問題なのではなく、発生条件と単価、事前承認の方法が分からないことがリスクです。
件数超過と繁忙月
仕訳100件まで、請求書30件までなど上限がある場合は、1件の数え方を確認します。1枚の請求書に複数科目があれば仕訳数が増えることがあります。銀行口座やカード、店舗、部門の追加が料金へ影響する場合もあります。
通常月と繁忙月で件数差が大きい会社は、毎月固定の契約と、基本料金+超過料金のどちらが合うかを比較します。年間総額で比べれば、ある月だけ高くても全体では合理的な場合があります。
資料整理と初期設定
領収書が未整理、通帳コピーの順番がばらばら、売掛・買掛の残高が合わない、過去データに未処理がある場合は、入力前の整理費用が発生しやすくなります。クラウド会計への移行では、勘定科目、開始残高、銀行・カード連携、部門・取引先マスタ、権限の初期設定も確認します。
初期費用は一度きりでも、どの状態まで整えて引き渡すかで価値が変わります。「設定作業」だけでなく、運用ルール、資料提出日、質問への回答方法、承認フローまで文書化されるか確認してください。
契約外作業と急ぎ対応
月次契約に含まれない代表例は、過年度修正、税務調査資料、融資資料、資金繰り表、部門別資料、給与・年末調整、振込データ、未入金の督促、当日対応などです。必要になりそうな作業は、単価表または個別見積もりの手順を確認します。
経理代行で資金繰りまで依頼したい場合は、経理代行で資金繰り管理まで依頼できる?で、毎月作成する表、予測、差異分析、銀行資料の範囲を確認できます。
月次スピードは「納品日」だけでは判断できない
「翌月10日までに月次資料を納品」と書かれていても、会社側がいつまでに資料を出す必要があるか、質問へ何日以内に回答するかで実現性が変わります。納品日だけでなく、資料提出日、一次処理日、質問日、社内回答日、確定日を並べます。
経理代行側の処理が早くても、未提出資料や取引内容の回答待ちがあれば締まりません。社内の窓口担当者を決め、未提出者への連絡や例外取引の判断を誰が行うかも見積条件の一部です。
工程 | 経理代行に確認すること | 社内で決めること |
|---|---|---|
資料回収 | 受領方法、締切後の扱い、不足一覧の通知 | 提出担当、社内締切、未提出者への連絡 |
入力・照合 | 標準処理日数、残高照合、エラー一覧 | 取引内容を回答する担当者 |
質問・修正 | 質問方法、回答期限、修正回数 | 承認者、例外取引の判断基準 |
月次確定 | 納品物、報告日、再提出条件 | 数字を確認する会議日、経営判断 |
年次・臨時 | 決算、融資、税務資料の対応期限 | 税理士・金融機関との予定共有 |
月次試算表の遅れが銀行対応へ与える影響は月次試算表が遅いと、融資で不利になる?で解説しています。見積もりでは、単に入力が終わる日ではなく、経営者が数字を確認できる日を基準にしてください。
担当体制と連絡方法を確認する
見積金額に実務担当者、確認者、窓口担当者のどこまでが含まれるかを確認します。営業担当だけが窓口で、実務担当へ直接質問できない場合もあります。反対に、担当者が固定でも、休暇・退職時の代替体制がなければ属人化が残ります。
確認したいのは、主担当が不在のとき誰が処理するか、質問への標準回答時間、月次ミーティングの有無、チャット・メール・電話の使い分け、緊急連絡の条件です。作業品質の確認方法として、誰がレビューするか、残高不一致や重複処理をどの段階で検知するかも聞きます。
担当者の人数が多いほど必ず安心とは限りません。情報共有の仕組み、手順書、作業履歴、承認記録があり、会社側が進捗を確認できることが重要です。
セキュリティと個人情報は見積条件に含める
経理代行では、銀行口座、取引先、従業員の給与、マイナンバーを含み得る情報を扱います。価格比較と同時に、データの受渡し、保存場所、アクセス権、二要素認証、ログ、バックアップ、再委託、契約終了時の削除・返却を確認します。
個人情報保護委員会のガイドラインQ&Aは、個人データの取扱いを委託する場合、委託する事業の規模や性質、データの内容と量などのリスクに応じて委託先を監督する考え方を示しています。見積もりの段階で、契約書、約款、セキュリティ資料のどこに取扱条件が書かれているか確認します。
IPAの中小企業向け実践事例でも、外部委託できる作業であっても丸投げせず、自社で行うべき対策と委託範囲を切り分ける必要性が示されています。経理業務でも、アカウント管理、支払承認、事故時の連絡先など、会社側に残す管理責任を明確にします。
税理士・社労士との連携範囲を確認する
記帳、請求、入金確認などの日常経理と、税務相談・税務書類作成・申告代理は同じではありません。見積書に「決算対応」「税務サポート」と書かれている場合は、経理代行会社が資料整理をするのか、提携・顧問税理士が税務判断をするのかを確認します。
国税庁の税理士法基本通達では、税務書類の作成や具体的な税務相談に関する考え方が示されています。税務申告、節税判断、税務署対応が必要な会社は、担当する税理士、契約先、料金、情報共有の方法を見積もり時に確認してください。
給与計算を依頼する場合も、勤怠集計と給与計算、社会保険・労働保険の手続き、就業規則や労務判断を分けます。経理代行、税理士、社会保険労務士、社内担当者の役割が見積書や別紙で分かる状態が望ましいです。
改善前後の例:安い見積もりを選ぶ前に条件をそろえる
月250仕訳、請求書50件、支払40件、従業員15人の会社を例にします。以下は比較方法を示す仮定であり、一般的な相場や実在する会社の料金ではありません。
最初の見積もりでは、A社が月額4万円、B社が月額6万円でした。A社は記帳と試算表出力のみで、証憑整理、請求書発行、入金消込、支払予定表、部門別集計、月次面談は別料金でした。B社は記帳に加え、入金消込、支払予定表、部門別集計、月1回の報告まで含んでいました。
会社が必要とする業務をそろえて再見積もりすると、A社は追加作業を含めて月額6万5千円、B社は件数上限の調整後に月額6万2千円となりました。A社・B社の優劣を示す例ではありません。条件をそろえる前の基本料金だけでは、総額と社内作業を比較できないことを示しています。
改善前は「記帳代行」という名称だけで比べていました。改善後は、業務一覧、月間件数、資料の状態、希望締め日、社内に残す承認、年次業務を同じ比較表へ入れました。その結果、見積金額だけでなく、会社側に残る時間、月次報告の速さ、追加料金の発生条件まで説明できるようになりました。
自動化・外注できる範囲と社内に残す判断
見積もりを安くするために、すべての手作業を外注先へ移す必要はありません。銀行・カード連携、請求データの取込、証憑読取などを先に整えると、入力工数と超過料金を減らせる場合があります。一方で、取引の目的、支払の承認、採用・投資の判断は社内に残ります。
業務 | 自動化・外注しやすい範囲 | 社内・専門家に残す役割 |
|---|---|---|
証憑・明細 | 共有、読取、銀行・カード連携、一覧化 | 取引目的の説明、原本管理、保存方針 |
記帳・照合 | 定型仕訳、残高照合、差異一覧 | 例外取引の判断、会計方針、税務確認 |
請求・入金 | 請求書作成、送付、入金消込、未入金一覧 | 請求承認、値引き、督促、取引継続判断 |
支払 | 支払予定表、振込データ作成 | 支払承認、実行、資金の優先順位 |
月次資料 | 推移表、部門別集計、締め進捗 | 原因分析、価格・採用・投資判断 |
給与・税務 | 資料整理、計算補助、専門家連携 | 勤怠承認、労務判断、申告・税務相談 |
社内に残る作業をゼロとして見積もると、導入後の負担を過小評価します。月次の資料提出、質問回答、承認、例外判断に何時間かかるかを各社へ確認し、代行料金と合わせて比較します。
見積もりを依頼する前のチェックリスト
直近3か月と繁忙月の仕訳・請求・支払件数を数えた
銀行口座、カード、部門、店舗、従業員数を一覧にした
紙、PDF、CSVなど資料の形式と保存場所を整理した
記帳、請求、入金、支払、給与、月次資料を業務ごとに分けた
初期設定、過去データ整理、残高確認の範囲を確認した
件数上限、超過単価、最低料金を確認した
年末調整、決算、融資資料など年次・臨時料金を確認した
資料提出日、質問回答日、月次確定日を確認した
修正回数と契約外作業の事前承認方法を確認した
主担当、確認者、代替担当、専門家連携を確認した
アカウント権限、二要素認証、ログ、再委託を確認した
解約時のデータ返却、削除、引継ぎ支援を確認した
チェックリストを1枚にまとめて各社へ渡せば、回答形式をそろえやすくなります。口頭回答だけでなく、見積書、業務範囲表、契約書のどこに記載されるかを確認してください。
よくある質問
見積もりは何社くらい比較すべきですか?
社数に正解はありませんが、複数社を比較する場合は、同じ業務一覧と件数を渡すことが重要です。条件が違う見積書を多く集めても比較できません。まず自社の必須業務と希望業務を分け、対応範囲、納期、担当体制、追加料金を同じ表で確認します。
月額固定と従量課金はどちらがよいですか?
件数が安定している会社は月額固定、繁忙月の差が大きい会社は基本料金と従量課金の組み合わせが合う場合があります。通常月だけでなく年間の件数を使い、年額と社内作業を比較してください。
「記帳代行一式」には何が含まれますか?
会社ごとに異なります。証憑整理、仕訳、残高照合、試算表出力、修正、月次報告がすべて含まれるとは限りません。作業の開始点と納品物、件数上限、修正範囲を確認します。
見積もり後に料金が変わることはありますか?
実際の件数や資料状態が事前申告と違う場合、依頼範囲を追加した場合、制度・システム変更があった場合などに変わることがあります。料金改定の条件、通知時期、承認方法を契約前に確認してください。
資金繰り表や銀行対応も基本料金に含まれますか?
必ず含まれるわけではありません。記帳と試算表だけの契約もあります。資金繰り表の更新頻度、予測期間、差異分析、面談、銀行資料の準備を分けて確認します。
最安の会社を選べばよいですか?
最安料金が自社に合う場合もありますが、対応範囲、納期、追加料金、担当体制、セキュリティを含めた総コストで判断します。社内作業が多く残る見積もりは、月額が安くても全体の負担が減らない場合があります。
同じ条件で比べ、総額と社内に残る作業を見る
経理代行の見積もりでは、対応範囲、件数上限、資料の状態、初期費用、追加料金、月次スピード、担当体制、セキュリティ、専門家連携、解約時の引継ぎを確認します。基本料金だけを比べず、年間総額と会社側に残る作業時間まで並べてください。
見積もりの精度を上げるには、直近3か月と繁忙月の件数、資料形式、希望締め日、承認者を整理します。定型作業は自動化・外注し、取引判断と最終承認は社内に残す前提で役割を分けると、各社の提案を比べやすくなります。
品川・横浜 経理代行ステーションでは、記帳だけでなく、請求・入金確認・支払予定・月次資料・資金繰りを含む経理業務の棚卸しと役割分担を支援しています。現在の見積条件を整理したい、追加料金が発生する範囲を確認したい、自社に必要な依頼範囲が分からない場合は、お問い合わせページからご相談ください。
※本記事は2026年10月7日時点の公的機関・公式情報をもとにした一般的な解説です。実際の対応範囲、料金、契約条件、セキュリティ、法令上の取扱いは、委託先と会社の状況により異なります。税務・会計は税理士、労務・社会保険は社会保険労務士、法務は弁護士などの専門家へご相談ください。


